※この記事には広告を含みます。
新車のRAV4 PHEVは、車両保険を付けずに契約しました。ただ、最初から「なし」と決めていたわけではありません。一度は「付ける」と決め、その後の申込画面で考え直しています。
私は製造業で働き、往復100kmを車で通勤しています。2009年式のエスティマ ハイブリッドは走行48万kmを超え、2026年9月にRAV4 PHEVが加わりました。家族の車を含め、自宅には3台あります。
この記事では、保険料の差額と、判断が変わった経緯をまとめます。同じ新車でも、全損後にどうするか、代わりの車があるかで答えは変わります。車両保険を付けない方がよいと勧める記事ではなく、自分の条件で考えるための材料です。
車両保険の要否は、家計・車・使い方によって変わります。この記事は私個人の契約時の判断を記録したものです。補償内容や契約条件は、申込先の保険会社の最新の案内で確認してください。
この記事は2026年10月24日時点の情報です。契約時の記録は2026年9月、公式情報の参照日は2026年10月22日です。
車両保険あり・なしで保険料はいくら違ったか|申込画面の金額推移
契約したのは、チューリッヒの「ネット専用自動車保険」です。保険始期は納車日の2026年9月27日0時、保険期間は1年。車両保険なしで、年額は約2.2万円になりました。
申込画面では、一般型の車両保険を付けたプランを基準に、特約や補償を変更しました。一般型の車両保険金額は650万円、免責は5万円/10万円です。
| 時刻 | 申込画面での操作・表示 | 年額 |
|---|---|---|
| 11:39 | 3プランの初期表示・プラン1 | 77,050円 |
| 11:39 | 3プランの初期表示・プラン2(以降の基準) | 78,570円 |
| 11:43 | プラン2に弁護士特約を追加 | 84,680円 |
| 12:09 | プラン2の車両保険を「限定カバー」(補償を絞ったタイプ)に変更 | 51,860円 |
| 12:17 | プラン2の車両保険を「なし」に変更 | 21,110円 |
| 12:37 | LINE連携割引を外して契約額を確定 | 21,610円 |
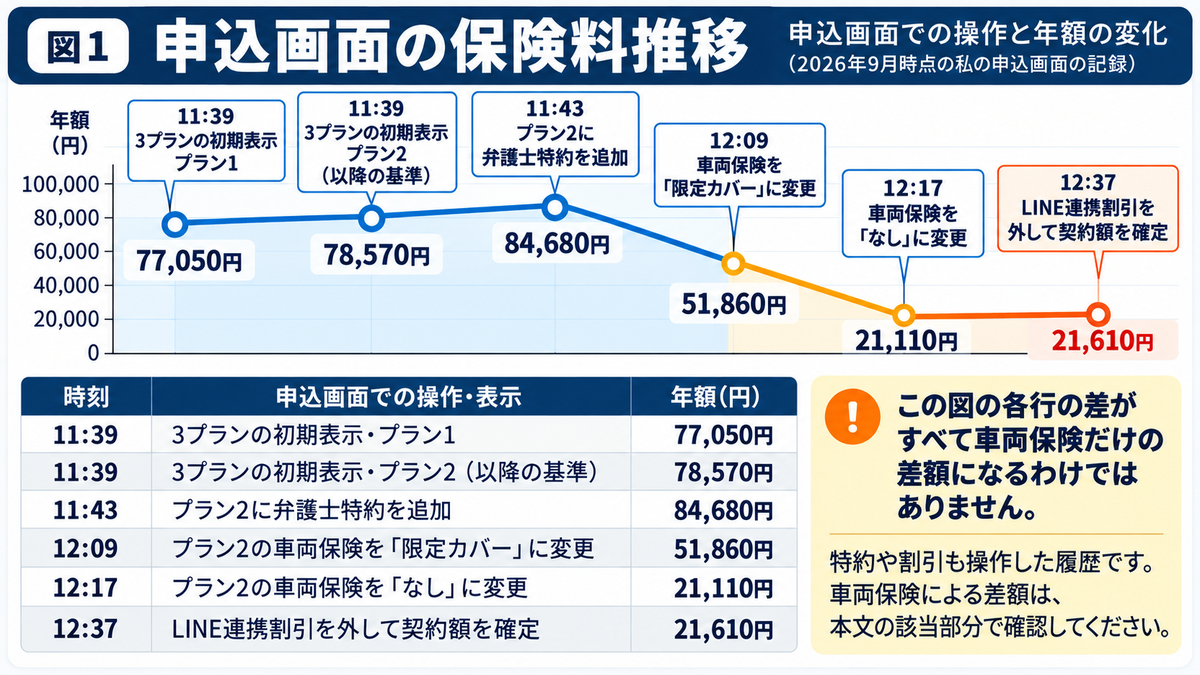
これは、車両保険だけでなく、特約や割引も操作した履歴です。各行の差がすべて車両保険だけの差額になるわけではありません。弁護士特約の追加額は、同じプラン2の追加前後で見ると次のとおりです。
| 比較 | 計算 | 追加額 |
|---|---|---|
| プラン2の弁護士特約追加前後 | 84,680円-78,570円 | 6,110円 |
車両保険を付けるか考えた際は、一般型あり・なしで年約5.8万円の差を目安にしました。補償を絞ったタイプと「なし」の差は、年約3.1万円でした。
最初は車両保険を「付ける」と決めた理由
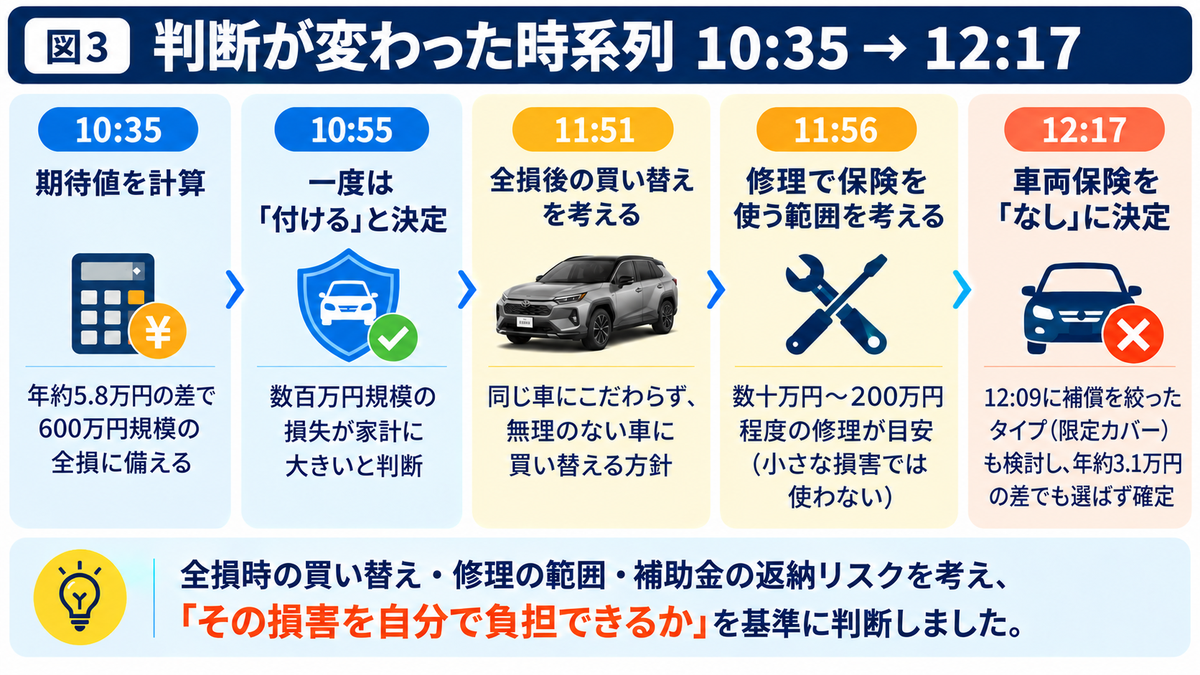
10:35の時点では、まず期待値を考えました。年約5.8万円の差額で、600万円規模の全損に備える形です。
全損だけに絞った単純計算では、保険料と平均的な損失額が釣り合う境目は年約1%、細かく見ると約0.96%でした。それより低い確率なら、平均では保険料の方が高くなるという考え方です。
ただし、これは私の車が全損する確率を調べた結果ではありません。全損以外の修理で保険を使う場面も含めていない、大まかな計算です。保険料には保険会社の経費も含まれるので、平均で元が取れるかだけでは決められません。
それでも10:55には、一度「車両保険を付ける」と決めました。数百万円規模の損失は、家計にとって大きいと感じたからです。
平均の計算がどうであっても、実際に全損すれば、その損失は自分の家計に生じます。この時点では、年間の差額より、一度に大きなお金を失うことが気になっていました。
申込画面で考え直した3つの問い
全損したら、また同じ車を買うのか
11:51に考え直したのが、全損後の買い替え先です。同じRAV4 PHEVをもう一度買うことまで、前提にする必要があるのかと考えました。
私が決めたのは、そのときの家計で無理のない車に買い替えることです。資産が減ることを受け入れるなら、保険で同じ車を取り戻す必要はありません。当面は、もう1台のエスティマもあります。
これは、全損しても損失が小さくなるという話ではありません。同じ車を買い直すためのお金と、次に必要な車を用意するためのお金を、分けて考えたということです。
私は手持ちの資金で購入しており、補助金を購入資金や生活資金の当てにしていません。
どのくらいの修理費なら保険を使うのか
11:56には、全損より小さな損害を考えました。私が車両保険の出番として想定したのは、数十万円から200万円程度の修理です。
この金額帯は、事故や修理を経験して得た実測値ではなく、私の推定です。200万円を超えるような大破はまれだろうと判断しましたが、その頻度を調査したわけではありません。
修理で保険を使う場合は、設定した5万円または10万円の免責が自己負担になります。また、衝突などの3等級ダウン事故では、翌年の等級が3つ下がり、3年間は事故あり係数が適用され、保険料にも影響します。事故の種類によって等級の扱いは異なります。
免責とその後の保険料への影響を考えると、小さな損害では結局、保険を使わないだろうと思いました。修理費が出れば何でも保険で払う、という使い方は想定していませんでした。
損害の査定と、修理・買い替えをどう考えるか
12:01には、全損かどうかを誰が判断するのかも考えました。保険を使う場合、保険金の支払いに関わる損害の査定は保険会社が行います。私は、その査定を実際に受けた経験はありません。
車両保険なしなら、費用を自己負担する前提で、修理するか買い替えるかを自分で決めることになります。
この判断には、申請中のCEV補助金も関係しています。補助金の交付を受けた自家用の乗用車は、登録日から4年以内に手放すと、残りの月数に応じた返納が必要になり得ます。85万円の場合、1年目の終わりでは約64万円、4年を過ぎればこの保有期間に伴う返納はありません。
自分に過失のある事故で全損した場合も、返納不要の条件から外れ、返納の対象になり得ます。そのため、直せるなら修理を選ぶ理由は大きいと考えました。
返納分が自動車保険で補われるかは、確認していません。保険で埋められることを前提にはしていません。返納リスクの詳細は、別の記事にまとめています。
補償を絞った車両保険(エコノミー型)を選ばなかった理由
一般型を外す前に、補償の範囲を絞った車両保険も検討しました。チューリッヒの申込画面では「限定カバー」という名前で、一般に「エコノミー型」と呼ばれるタイプです。12:09に申込画面で変更すると、年額は約5.2万円。「なし」との差は年約3.1万円でした。
そこで見たのが、保険料だけでなく、何が対象から外れるかです。私が申し込んだ商品の画面では、単独事故と当て逃げが対象外と表示されていました。
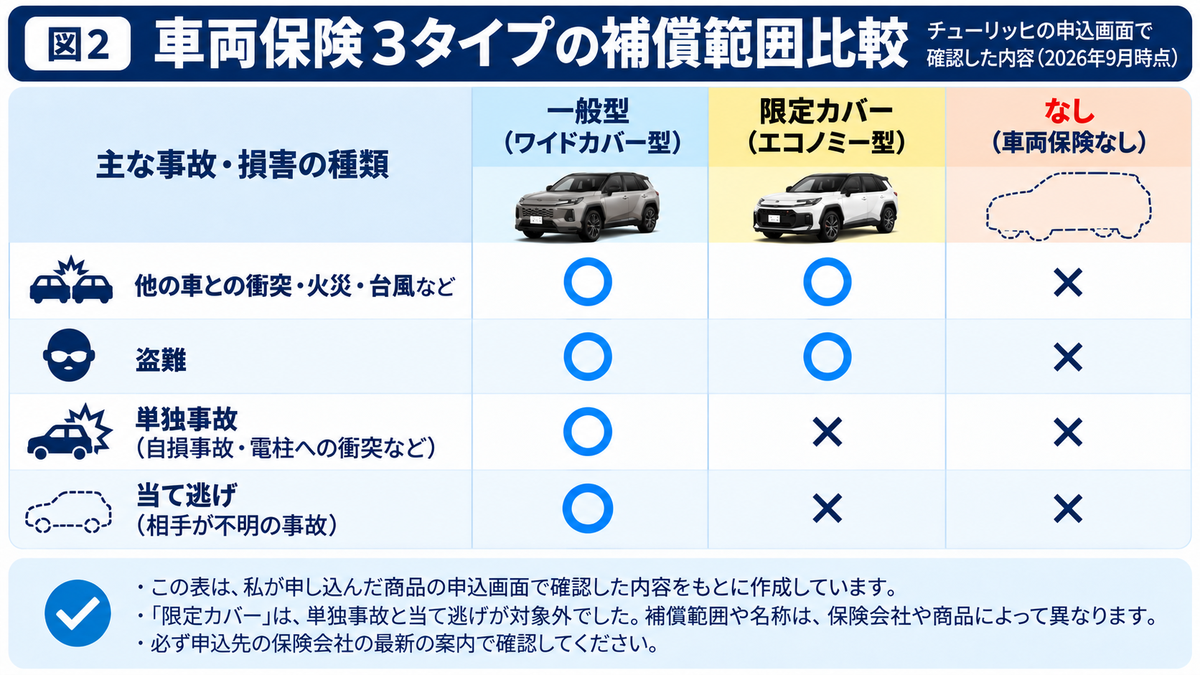
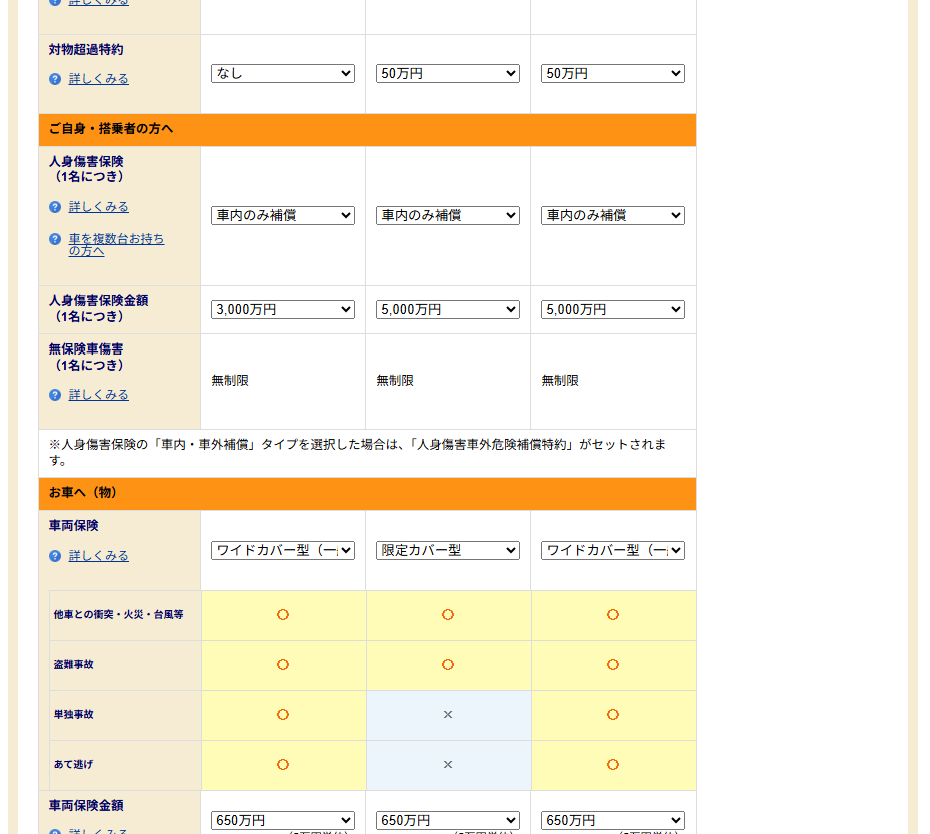
私には、大きな損害につながり得る単独事故などが外れる一方、小さな損害では免責や等級ダウンを考えて使わない可能性がある、という組み合わせに見えました。
そう考えると、残る補償に年約3万円を払う形が、自分の考え方に合いませんでした。一般型より安くなっても、その差額だけでは選べなかったのです。
ただし、補償を絞ったタイプが小さな損害しか補償しないということではありません。この商品の限定カバーは、盗難や火災、相手を確認できる車同士の衝突なども対象で、大きな損害への備えになる場面があります。
私が外した理由は、補償を絞ったタイプ全体の価値が低いからではなく、自分が気にしていた事故と、保険を使うつもりの修理費の範囲に合わなかったからです。
また、「限定」「エコノミー」という名前だけで、すべての会社の補償範囲を同じとは考えられません。一般型・補償を絞ったタイプ・なしを比べるときは、その商品の対象範囲と差額を合わせて見る必要があります。
「なし」を選ぶ前に確認したこと|保険会社選びと後付けの可否
会社選びは、2026年9月上旬の一括見積もりから始めました。候補を出した後、各社サイトで条件をそろえて見積もり直しています。
一般型の車両保険金額を650万円として比較できたのは、次の2社でした。
| 保険会社 | 車両保険の条件 | 年額 |
|---|---|---|
| チューリッヒ | 一般型・650万円 | 78,700円 |
| 三井ダイレクト | 一般型・650万円・新車特約付 | 87,310円 |
三井ダイレクトは新車特約付きなので、特約まで完全に同じ比較ではありません。その見積もりではチューリッヒの方が安かったため、チューリッヒで申し込みを進めました。SBI損保は、車両保険ありを同じ条件で取っていません。
車両保険を外した後は、他社と比べ直していません。会社選びと見積もり比較の全体は、こちらにまとめています。
もう1つ確認したのが、後から車両保険を付けられるかです。ネット専用自動車保険では、車両の入替を伴わず、同じ車に契約途中から追加することはできません。
私は、このRAV4 PHEVでは次の更新まで1年間、後から付けられないと理解したうえで、12:17に「なし」を選びました。その後、12:37にLINE連携割引を外し、契約額を確定しています。
エスティマでも、以前に車両保険を外しました。今回も基準は同じで、「その損害を自分で負担できるか」です。新車かどうかだけでなく、損害が出た後にどうするかまで考えて決めました。
車両保険を付けるか迷ったときの判断軸
私の経緯を整理すると、判断軸は次のようになります。どちらかの項目が多ければ正解になる表ではありません。特に全損時の資金と、車を使えなくなったときの対応は、自分の状況に当てはめる必要があります。
| 軸 | 付ける側に傾く | 付けない側に傾く |
|---|---|---|
| あり・なしの差額 | 差額が小さい | 差額が大きい |
| 全損時に自己資金で次の車を買えるか | 買えない/ローンが残っている | 無理のない範囲の車に買い替える方針 |
| 代わりの車 | 1台だけ・すぐ車が要る | もう1台ある |
| 修理費の帯 | 数十万円〜の損害で保険を使う想定 | 免責+等級ダウンを考えると小さな損害では使わない |
| 補助金を受けた車 | 期間内の全損では返納が生じ得る。保険で補われるかは各社に確認を | 同左 |
| 後付けの可否 | 迷っているなら付ける(途中で付けられない会社がある) | 外す結論が固まっている |
補助金の返納は、付ける・付けないのどちらでも残る確認事項です。車両保険の有無だけで解決したと考えず、返納が必要になった場合のお金をどうするかも整理する必要があります。
自分の条件で「あり・なしの差額」を出す手順
私が進めた順番は、補償条件を決め、一括見積もりで候補を出し、各社サイトで見積もり直す流れでした。その後、チューリッヒの申込画面で3つの金額を確認して判断しました。
- 対人・対物・人身傷害・運転者の範囲などを先に決める
車両保険以外の条件も変わると、何による差額なのか分かりにくくなります。まず比較の基準となる補償条件を決めます。 - 一括見積もりで、候補の会社と金額の目安を出す
私はここで候補を出し、そのまま契約を決めずに各社サイトへ進みました。 - 各社サイトで条件をそろえ、一般型・補償を絞ったタイプ・なしを比べる
私は各社サイトで車両保険ありの条件をそろえ、3タイプの金額はチューリッヒの申込画面で確認しました。他社すべてで3タイプを比較したわけではありません。見比べる際は、免責や特約、割引の違いも確認します。 - 差額を、先ほどの判断軸に当てはめる
全損後に買う車、代わりの車、修理で保険を使う範囲を考えました。年額が下がることと、その損害を負担できることは別々に判断します。 - 後付けできるか確認し、申込前に結論を出す
契約途中では追加できない会社もあります。私も、更新まで追加できないことを理解してから「なし」を選びました。
あり・なしの差額は、車・等級・年齢によって大きく変わります。自分の条件で出してみないと判断できないので、一括見積もりで候補を出し、各社サイトで補償をそろえて比べるところから始められます。
※一括見積もりサービスは保険代理店ではなく、特定の保険会社を勧めるものではありません。
一括見積もりの前に用意したものは、こちらの記事にまとめています。
まとめ|今回の判断は、更新前にもう一度見直す
私は一度「あり」と決めた後、全損時の買い替え、修理で保険を使う範囲、補償を絞ったタイプで守られる範囲を考え直し、車両保険なしを選びました。中心にあったのは、「その損害を自分で負担できるか」という基準です。
ただし、このRAV4 PHEVで事故や修理を経験したわけではありません。修理費の帯は推定で、保険会社による全損査定の実際も未経験です。「なし」で本当に得だったかも、事故が起きていない今の段階では分かりません。
次の更新前には、改めて見直します。この契約は、満期月の前月10日までに変更などの手続きをしないと、原則として同じ内容で自動継続されるためです。
迷っている場合は、自分の条件で車両保険あり・なしの差額を出し、全損や修理への備え方と一緒に比べてみてください。
※一括見積もりサービスは保険代理店ではなく、特定の保険会社を勧めるものではありません。
次に読む記事